
Las crisis financieras: qué son, por qué se repiten y cómo se combaten

En calidad de Afiliado de Amazon, obtengo ingresos por las compras adscritas que cumplen los requisitos aplicables. Los enlaces a productos de esta página pueden ser de afiliado.
Revisado en noviembre de 2026. Fuentes comprobadas el 20 de noviembre de 2026.
Una crisis financiera es un trastorno grave del sistema financiero: los bancos dejan de prestar o quiebran, los precios de las acciones o de las casas se hunden, una moneda se desploma o un país no puede pagar su deuda. Dos economistas del Fondo Monetario Internacional la describen como “an amalgam of events, including substantial changes in credit volume and asset prices, severe disruptions in financial intermediation” (Claessens y Kose, FMI, 2013): una mezcla de grandes cambios en el crédito y en los precios de los activos con un atasco del sistema que presta, a la que suelen sumarse agujeros en los balances y un Estado que tiene que salir al rescate. Del crédito pasa a la economía real: empresas que cierran y paro.
RESUMEN DE LO QUE VAS A ENCONTRAR
Los tipos de crisis financieras
Ese mismo trabajo distingue “four types of financial crises—currency crises, sudden stops, debt crises, and banking crises”:
- Crisis cambiaria. La moneda pierde valor de golpe, a menudo cuando ya no se puede defender un tipo de cambio fijo.
- Frenazo de capitales. El dinero extranjero que financiaba a un país deja de llegar, o se marcha.
- Crisis de deuda. Un Estado, o las empresas y familias de un país, dejan de pagar lo que deben o tienen que renegociarlo.
- Crisis bancaria. Quiebran o hay que rescatar bancos importantes, y el crédito se corta.
Muchas veces llegan juntas: “Many banking crises, for example, are also associated with sudden stop episodes and currency crises”. Una crisis bancaria suele venir con un frenazo de capitales y una caída de la moneda.
Por qué se producen
Cada crisis tiene su detonante, pero el camino se parece. Según el mismo trabajo del FMI, “financial crises often are preceded by asset and credit booms that then turn into busts”, y “there are many similarities in the run-ups to crises”. Antes de casi todas, el crédito y los precios de las casas o de las acciones suben muy deprisa, hasta que se dan la vuelta. En esa fase suele haber:
- Endeudamiento. Se pide prestado contando con que los precios seguirán subiendo, y cuanto más se debe, menos pérdidas se aguantan.
- Burbujas. Un precio sube porque se espera que siga subiendo, no por lo que vale.
- Pánicos bancarios. Si todos los clientes sacan su dinero a la vez, hasta un banco sano puede caer, como explicaron Douglas Diamond y Philip Dybvig, Nobel de Economía en 2022 (se ve en la lección sobre el sistema financiero). El tercer premiado, Ben Bernanke, mostró que los pánicos bancarios fueron decisivos para que la Gran Depresión fuera tan honda y tan larga (Nobel Prize, 2022).
- Contagio. Los bancos se prestan entre sí y a menudo tienen activos parecidos: el problema de uno puede pasar a los demás, y el de un país, a sus vecinos.
Hyman Minsky lo resumió en su hipótesis de la inestabilidad financiera, que se cuenta en la lección sobre las corrientes económicas contemporáneas: los años buenos animan a endeudarse con cada vez más riesgo, y esa confianza prepara la caída del ciclo económico.
Las grandes crisis, de 1929 a 2023
| Año | Qué pasó |
|---|---|
| 1929 | Crac de la bolsa de Nueva York y Gran Depresión |
| 1982 | México no puede pagar su deuda: la «década perdida» de América Latina |
| 1994 | Se desploma el peso mexicano |
| 1997 | Crisis asiática, que empieza en Tailandia |
| 1998 | Rusia devalúa y deja de pagar su deuda |
| 2001 | Argentina: «corralito» y suspensión de pagos |
| 2008 | Quiebra de Lehman Brothers y Gran Recesión |
| 2010-2012 | Crisis de la deuda del euro y rescate de la banca española |
| 2023 | Caen Silicon Valley Bank y Credit Suisse |
1929. “On Black Monday, October 28, 1929, the Dow Jones Industrial Average declined nearly 13 percent” (Federal Reserve History, «Stock Market Crash of 1929»): el lunes negro, el principal índice de la bolsa de Nueva York cayó casi un 13 %. La Gran Depresión que vino después se cuenta en las lecciones sobre el keynesianismo y el monetarismo.
1982. En agosto de aquel año, el ministro de Hacienda mexicano avisó a la Reserva Federal, al Tesoro estadounidense y al FMI de que “Mexico would no longer be able to service its debt, which at that point totaled $80 billion” (Federal Reserve History, «Latin American Debt Crisis of the 1980s»): México ya no podía pagar una deuda de 80.000 millones de dólares. Le siguieron otros países, y llegó la «década perdida» de América Latina.
1994. Según el Banco de México, “El desplome del sistema cambiario ocurrió en diciembre de 1994, después de que tomara posesión el gobierno del presidente Ernesto Zedillo” (Banco de México, historia, tomo XIX), cuando se agotaron los medios para defender la banda en la que se movía el peso.
1997 y 1998. “A financial crisis started in Thailand in July 1997 and spread across East Asia” (Federal Reserve History, «Asian Financial Crisis»): empezó en Tailandia, se extendió por Asia y en 1998 se notó en Latinoamérica y Europa del Este. Ese agosto, “Russia suddenly devalued its currency and stopped payments on its debt” (Federal Reserve History, «Near Failure of Long-Term Capital Management»): Rusia devaluó y dejó de pagar su deuda.
2001. En Argentina, el decreto del «corralito», del 1 de diciembre, limitó la retirada de efectivo a 250 pesos o 250 dólares por semana: “Establécense restricciones transitorias para los retiros de dinero en efectivo y las transferencias al exterior” (Decreto 1570/2001). La suspensión de pagos y el fin de la paridad del peso con el dólar se cuentan en la lección sobre el neoliberalismo.
2008. La crisis empezó en agosto de 2007, cuando los inversores empezaron a desconfiar de todo lo expuesto a las hipotecas de alto riesgo de Estados Unidos, y estalló al año siguiente. El Banco de España lo cuenta así: “En septiembre de 2008, la quiebra del banco de inversión Lehman Brothers, a la que siguió la nacionalización por parte del Gobierno estadounidense de la mayor aseguradora mundial (American International Group, AIG), supuso un salto cualitativo en los temores de los inversores” (Banco de España, informe de 2017). En Estados Unidos, el PIB cayó un 4,3 %, la peor recesión desde la Segunda Guerra Mundial, y el paro pasó de menos del 5 % al 10 % (Federal Reserve History, «The Great Recession and Its Aftermath»). La respuesta con gasto público se ve en la lección sobre el keynesianismo.
2010-2012. La crisis pasó a la deuda del euro: Irlanda, Portugal, Grecia y, en 2013, Chipre recibieron préstamos de los fondos europeos de rescate, y España, para sus bancos (MEDE, «Financial assistance»). El giro llegó en julio de 2012, cuando el presidente del Banco Central Europeo, Mario Draghi, dijo en Londres: “Within our mandate, the ECB is ready to do whatever it takes to preserve the euro. And believe me, it will be enough” (BCE, discurso de Mario Draghi, 26 de julio de 2012). Dentro de su mandato, el BCE haría lo que hiciera falta para salvar el euro, y bastaría.
2023. El 10 de marzo cerró Silicon Valley Bank, un banco estadounidense que dependía mucho de depósitos sin garantía. Según la Reserva Federal, “Silicon Valley Bank (SVB) failed because of a textbook case of mismanagement by the bank” (Reserva Federal, revisión del caso SVB, 2023): una mala gestión de manual, sin control del riesgo de tipos de interés ni del de liquidez. Días después, en Suiza, “The Swiss Financial Market Supervisory Authority FINMA has approved the takeover of Credit Suisse by UBS” (FINMA, 19 de marzo de 2023): UBS compró Credit Suisse, con el apoyo del Estado y del banco central suizos.
Caso práctico: la crisis bancaria española, 2008-2014
La crisis española tiene todas las piezas: auge del crédito, burbuja inmobiliaria, desconfianza de los mercados, rescate y coste para el contribuyente. El Banco de España la reconstruyó en un informe de 2017. Estos fueron los pasos:
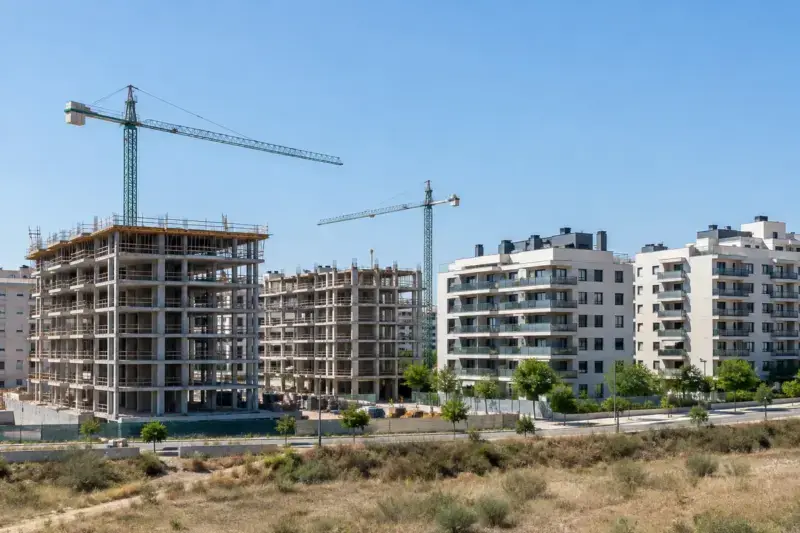
- El auge, 2000-2007. El crédito se multiplicó: “a finales de 2007 el volumen de crédito se había multiplicado por 3,2 veces, alcanzando los 1.692 mm de euros, lo que representaba un 157 % del PIB nominal de entonces” (Banco de España, informe de 2017). Era más de una vez y media lo que producía el país en un año. Promotores y constructores lo conseguían con facilidad, y las cajas de ahorros fueron las que más crecieron.
- El estallido, 2008-2009. Según el MEDE, en esos años estalló la burbuja, los bancos empezaron a perder dinero con sus préstamos y la economía entró en recesión (MEDE, «Spain»).
- La caída de las cajas, 2008-2011. Se fusionaron o las intervino el Banco de España: “En total, se vieron afectadas 42 de las 45 entidades existentes a finales de 2007”. En 2009 se creó el Fondo de Reestructuración Ordenada Bancaria (FROB), el fondo público que pondría el dinero.
- El rescate, 2012. Los bancos tenían más de 322.000 millones de euros en activos problemáticos ligados al sector inmobiliario. El 25 de junio, “el Gobierno español solicitó formalmente asistencia financiera a las autoridades europeas”. El acuerdo con la Comisión Europea, el Memorando de Entendimiento de julio, fijó el importe: “El MoU recogía un compromiso de asistencia financiera de hasta 100 mm de euros”. A cambio, firmas independientes hicieron una prueba de resistencia a los bancos, los que necesitaban capital lo recibieron y sus activos problemáticos pasaron a una sociedad creada para gestionarlos y venderlos, la Sareb.
- El dinero europeo. De los 100.000 millones posibles, España usó 41.333, que el Mecanismo Europeo de Estabilidad le entregó en diciembre de 2012 y febrero de 2013. A 11 de diciembre de 2025 había devuelto 34.048 millones, y lo que queda lo devuelve hasta 2027 (MEDE, «Spain»). Qué es el MEDE se ve en la lección sobre las instituciones financieras internacionales.
- El coste. Según la última nota del Banco de España, con datos de finales de 2018, “Desde 2009, las ayudas en forma de apoyo de capital han ascendido a 54.353 millones de euros en fondos públicos aportados por el FROB y 9.745 procedentes del FGDEC” (Banco de España, nota del 20 de noviembre de 2019), el fondo de garantía que pagan los bancos. Se habían recuperado 5.225 millones. Con las garantías concedidas y lo que aún podía venderse, el coste neto estimado era de 42.561 millones para el FROB, es decir, para el contribuyente, y 23.164 millones para el propio sector. La mayor ayuda, 24.069 millones, fue para BFA-Bankia y BMN.
Después llegó la unión bancaria: desde noviembre de 2014, el Banco Central Europeo supervisa directamente a los grandes bancos de la zona del euro, como se ve en la lección sobre el papel del Estado y la regulación.
Cómo se combaten y cómo se previenen
El prestamista de última instancia. La receta clásica la escribió el británico Walter Bagehot en 1873: en un pánico, el banco central “must advance freely and vigorously to the public out of the reserve”, y debe hacerlo con dos reglas: “That these loans should only be made at a very high rate of interest”, y que preste contra buenas garantías todo lo que se le pida (Bagehot, Lombard Street, capítulo VII). Es decir: prestar sin miedo, pero caro, para disuadir a quien no lo necesita, y con garantías.
La garantía de depósitos. Quien sabe que su dinero está cubierto no corre al banco. En España cubre hasta 100.000 euros por titular y entidad, como se ve en la lección sobre el sistema financiero.
Que pierdan primero los dueños y los acreedores. Después de 2008, la Unión Europea creó poderes para resolver un banco sin rescatarlo con dinero público. En España se usaron en junio de 2017 con el Banco Popular, que la Junta Única de Resolución vendió al Santander por un euro. Su presidenta, Elke König, lo resumió así: “This shows that the tools given to resolution authorities after the crisis are effective to protect taxpayers’ money from bailing out banks” (Junta Única de Resolución, 7 de junio de 2017). Antes de la venta se amortizaron las acciones y parte de la deuda del banco, y otra parte se convirtió en las acciones que se vendieron por ese euro (Junta Única de Resolución, nota sobre los efectos): perdieron los accionistas y esos acreedores, no los depositantes.
Colchones para los años malos. Las normas de Basilea III piden a los bancos más capital. Una parte, el colchón de capital anticíclico, sube cuando el crédito crece y se libera cuando llega una crisis. El Banco de España lo fijó “en el 1,0 %, que será aplicable a partir del 1 de octubre de 2026” (BOE, resolución del Banco de España de 29 de septiembre de 2025), el nivel que su método reserva para cuando los riesgos están en un punto intermedio (Banco de España, «Colchón de capital anticíclico»).
Mirar las señales. Ninguna regla elimina las crisis, pero las que nacen de un auge del crédito suelen avisar. El trabajo del FMI recoge un estudio de 40 países: de los 23 que tuvieron a la vez un auge del crédito y del sector inmobiliario en los años anteriores a 2008, 21 acabaron en crisis o con un fuerte frenazo del crecimiento. Por eso, para fijar el colchón anticíclico, el Banco de España vigila 16 indicadores, entre ellos la distancia entre el crédito y el PIB y los desequilibrios del precio de la vivienda.
Para profundizar
- Carmen M. Reinhart y Kenneth S. Rogoff, Esta vez es distinto. Ocho siglos de necedad financiera (Fondo de Cultura Económica, 2012). Ocho siglos de crisis, con una conclusión: casi todas nacen de acumular demasiada deuda cuando la economía parece ir bien. Ver en Amazon.
- Charles P. Kindleberger y Robert Z. Aliber, Manías, pánicos y cracs (Ariel, 2012). Un clásico de la historia de las crisis financieras, en la sexta edición, ampliada por Aliber. Ver en Amazon.
Contenido formativo: no es asesoramiento financiero.
Fuentes
Stijn Claessens y M. Ayhan Kose, «Financial Crises: Explanations, Types, and Implications», documento de trabajo del FMI 13/28, 2013. Federal Reserve History, «Stock Market Crash of 1929», «Latin American Debt Crisis of the 1980s», «Asian Financial Crisis», «Near Failure of Long-Term Capital Management» y «The Great Recession and Its Aftermath». Banco de México, historia del Banco de México, tomo XIX. InfoLEG, Decreto 1570/2001. Banco Central Europeo, discurso de Mario Draghi en la Global Investment Conference, Londres, 26 de julio de 2012. Reserva Federal, «Review of the Federal Reserve's Supervision and Regulation of Silicon Valley Bank», 28 de abril de 2023. FINMA, «FINMA approves merger of UBS and Credit Suisse», 19 de marzo de 2023. Banco de España, Informe sobre la crisis financiera y bancaria en España, 2008-2014, 2017; «Nota informativa sobre ayudas financieras en el proceso de reestructuración del sistema financiero español (2009-2018)», 20 de noviembre de 2019, y «Colchón de capital anticíclico». Mecanismo Europeo de Estabilidad, «Financial assistance» y «Spain». Junta Única de Resolución, nota de prensa sobre el Banco Popular y nota sobre los efectos de la resolución, 7 de junio de 2017. Walter Bagehot, Lombard Street, capítulo VII, 1873, en Econlib. BOE, Resolución de 29 de septiembre de 2025, de la Comisión Ejecutiva del Banco de España, sobre el colchón de capital anticíclico. Todo consultado el 20 de noviembre de 2026.
Si quieres conocer otros artículos parecidos a Las crisis financieras: qué son, por qué se repiten y cómo se combaten puedes visitar la categoría Fundamentos de la economía moderna.
El ciclo económico: qué es y cuáles son sus fases
El PIB: qué es, cómo se calcula y qué no mide
El oligopolio: qué es, ejemplos y por qué se vigilan los cárteles
Deja una respuesta
×
Tambien te puede interesar